一、天津航运指数(TSI)
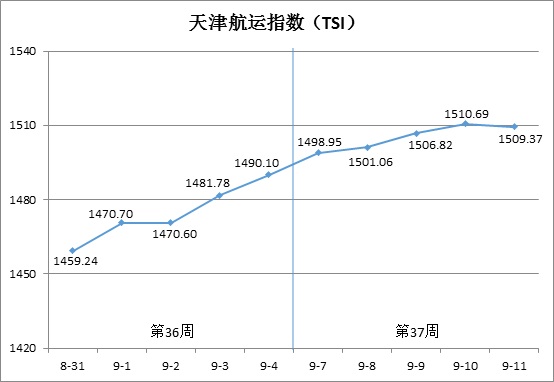
2026年第37周(9月7日-11日),北方国际集装箱运价指数震荡上行,北方国际干散货运价指数持续上扬,沿海集装箱运价指数节节攀升,天津航运指数不断上涨,最终收于1509.37点,相比9月4日(第36周最后一个发布日)累计上涨19.27点,累计涨幅为1.29%。如图所示:
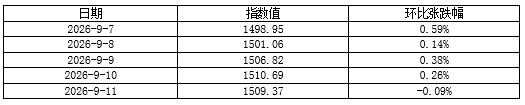
TSI指数值及环比涨跌幅如下表:
二、北方国际集装箱运价指数(TCI)
第37周(9月7日-11日),北方国际集装箱运价指数(TCI)走势如下图所示:
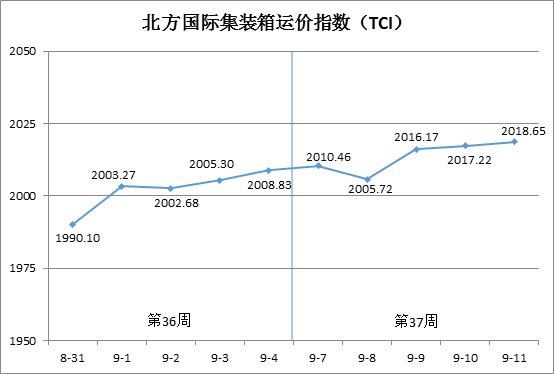
第37周,北方国际集装箱运价指数震荡上涨。
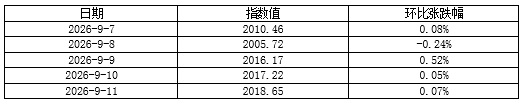
9月7日至11日(周一至周五),欧洲、地中海航线运价周初缓步下跌后加速下挫,美国、印尼、泰越航线运价延续升势,南美西、南美东航线运价先抑后扬,中南美航线运价小步慢涨,TCI周初短暂下跌后企稳回升,指数值最终收于2018.65点,相比9月4日(第36周最后一个发布日)累计上涨9.82点,累计涨幅为0.49%。
TCI指数值及环比涨跌幅如下表:
TCI包括19条样本航线,本周主要航线分析如下:
欧地航线 市场货源竞争激烈,船公司推出特价舱、减免超重费等举措加大揽货力度,运价明显下行,天津至欧洲、天津至地中海东部和天津至地中海西部航线运价指数分别收于1219.19点、1388.25点和1735.56点,周环比分别下跌6.05%、4.71%和7.08%。
美国航线 美西、美东港口持续拥堵,本周运价进一步上涨,天津至美西、天津至美东航线运价指数分别收于2678.97点和2670.69点,周环比分别上涨4.34%和3.08%。
南美航线 运价涨跌分化。南美西航线,运价上涨至近四年新高,货主出货意愿回落,本周运价震荡下行,运价指数收于2749.14点,周环比下跌3.64%。南美东航线,周初运价小幅回落后再度上涨,指数值收于3966.60点,周环比上涨0.84%。中南美航线,巴拿马运河拥堵,重货出货受限,市场运价延续升势,指数值收于2741.00点,周环比上涨2.71%。
东南亚航线 双节假期临近,市场货量企稳回升,可用运力供应紧张,本周市场运价强势上涨,天津至印尼航线、天津至泰越航线运价指数分别收于783.77点和598.25点,周环比分别上涨7.38%和9.38%。
三、北方国际干散货运价指数(TBI)
第37周(9月7日-11日),北方国际干散货运价指数(TBI)走势如下图所示:
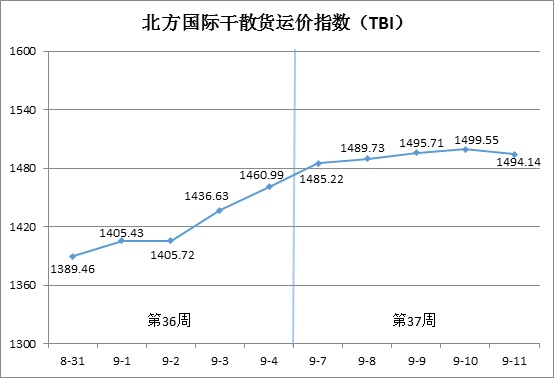
第37周,北方国际干散货运价指数(TBI)维持高位。
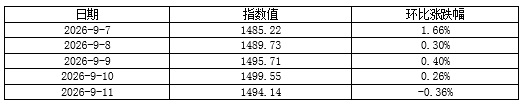
9月7日至9月10日(周一至周四),煤炭市场运价持续走高,粮食及金属矿石市场运价震荡上涨,带动TBI连续上涨,四个发布日累计涨幅为2.64%。11日(周五),粮食市场运价小幅上涨,煤炭及金属矿石市场运价出现回落,TBI小幅下跌并最终收于1494.14点,相比9月4日(第36周最后一个发布日)累计上涨33.15点,累计涨幅为2.27%。
TBI指数值及环比涨跌幅如下表:
北方国际煤价指数(TBCI)收于1124.44点,相比9月4日(第36周最后一个发布日)累计上涨41.51点,累计涨幅为3.83%。超灵便型船市场方面,市场整体需求较强,支撑印尼至青岛航线运价指数周环比上涨0.07%。海岬型船市场方面,澳洲煤炭货盘成交向好,海波因特至青岛航线运价指数周环比上涨5.74%。
北方国际粮食运价指数(TBGI)收于1127.28点,相比9月4日(第36周最后一个发布日)累计上涨6.97点,累计涨幅为0.62%。巴拿马型船市场整体向好,粮食市场运价进一步走高。南美至天津航线运价指数周环比上涨0.51%,美湾至天津航线运价指数周环比上涨0.81%,美西至天津航线运价指数周环比上涨0.10%。
北方国际金属矿石运指数(TBMI)收于2230.69点,相比9月4日(第36周最后一个发布日)累计上涨50.97点,累计涨幅为2.34%。铁矿石方面,澳洲矿商询盘活跃,巴西铁矿成交平稳,市场运价整体延续涨势,临近周末FFA远期合约价格下跌拖累市场运价小幅回落。澳西至中国北方航线运价指数周环比上涨2.76%,巴西至天津航线运价指数周环比上涨1.86%。镍矿方面,苏里高至天津航线运价指数周环比上涨0.20%。
四、沿海集装箱运价指数(TDI)
第37周(9月7日-11日),沿海集装箱运价指数(TDI)走势如下图所示:
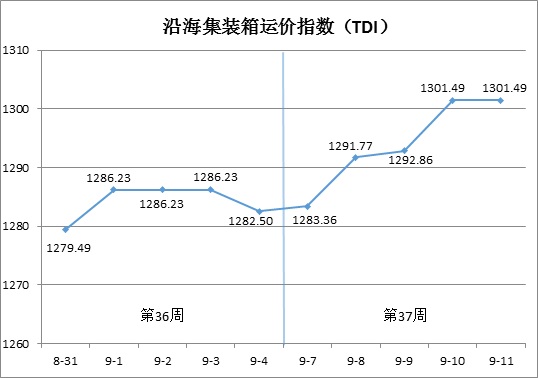
第37周,沿海集装箱运价指数连续攀升。
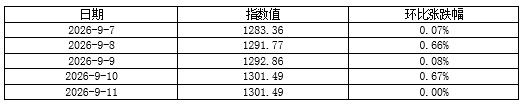
9月7日至10日(周一至周四),出港指数持续小幅上行,进港指数微幅上扬,TDI单边上行。9月11日(周五),出港指数和进港指数恢复平稳,TDI最终收于1301.49点,相比9月4日(第36周最后一个发布日)累计上涨18.99点,累计涨幅1.48%。
TDI指数值及环比涨跌幅如下表:
沿海集装箱出港运价指数(TDOI)继续上扬,9月11日收于1078.14点,相比9月4日(第36周最后一个发布日)累计上涨35.80点,累计涨幅3.43%。受价格调整影响,煤炭货类采购意愿回落,船舶整体供应依旧不足,市场运价保持小幅上升态势,天津出港到福建、华南方向运价进一步上行,天津至泉州/厦门航线、天津至广州航线运价指数分别收于1378.75点和1008.60点,周环比分别上涨5.39%和3.36%。天津至上海航线运价指数收于1183.87点,周环比持平。
沿海集装箱进港运价指数(TDII)微弱回升,9月11日收于1524.84点,相比9月4日(第36周最后一个发布日)累计上涨2.19点,累计涨幅0.14%。华东到天津进港运价小幅回暖,上海至天津航线运价指数收于1429.93点,周环比上涨1.55%。福建、华南到天津运价继续维持平稳,泉州/厦门至天津航线、广州至天津航线运价指数分别收于1141.36点和1633.89点,周环比均持平。
(本分析报告仅供参考,风险自担)