一、天津航运指数(TSI)
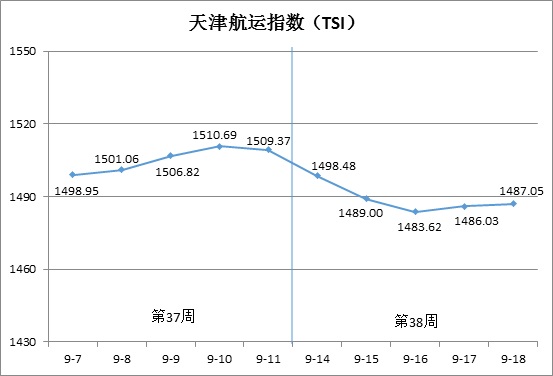
2026年第38周(9月14日-18日),北方国际集装箱运价指数先抑后扬,北方国际干散货运价指数连续回落,沿海集装箱运价指数先跌后涨,天津航运指数明显下滑,最终收于1487.05点,相比9月11日(第37周最后一个发布日)累计下跌22.32点,累计跌幅为1.48%。如下图所示:
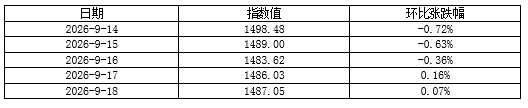
TSI指数值及环比涨跌幅如下表:
二、北方国际集装箱运价指数(TCI)
第38周(9月14日-18日),北方国际集装箱运价指数(TCI)走势如下图所示:
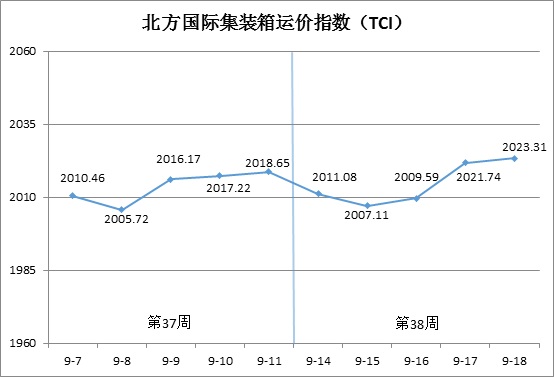
第38周,北方国际集装箱运价指数前半周下跌,后半周企稳反弹。
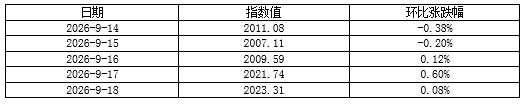
9月14日至18日(周一至周五),欧洲、地中海航线运价震荡下行,美国航线运价小步慢涨,南美西、南美东航线运价快速下滑,中南美航线运价先涨后跌,印尼、泰越航线运价表现强势,TCI下跌后反弹回升,指数值最终收于2023.31点,相比9月11日(第37周最后一个发布日)累计上涨4.66点,累计涨幅为0.23%。
TCI指数值及环比涨跌幅如下表:
TCI包括19条样本航线,本周主要航线分析如下:
欧地航线 因船公司重返苏伊士运河航道,运力周转加快,本周运价继续下行,天津至欧洲、天津至地中海东部和天津至地中海西部航线运价指数分别收于1170.49点、1353.52点和1669.06点,周环比分别下跌3.99%、2.50%和3.83%。
美国航线 中秋节国庆节前部分货主增加出运需求,巴拿马运河拥堵和部分船公司空班,美线运价进一步上涨,天津至美西、天津至美东航线运价指数分别收于2759.47点和2701.04点,周环比分别上涨3.00%和1.14%。
南美航线 南美西和南美东航线,市场货量不足,中转二程船舱位紧张程度明显缓解,巴西桑托斯等港口拥堵情况趋于好转,本周船公司加大降价力度,运价快速回落,两条航线运价指数分别收于2398.60点和3584.31点,周环比分别下跌12.75%和9.64%。中南美航线,因巴拿马运河限行限重,运力供给受到制约,运价微幅下跌,指数值收于2716.09点,周环比下跌0.91%。
东南亚航线 双节临近,市场货量增加。部分港口受台风影响持续拥堵,空箱短缺,市场舱位紧张,即期运价大幅攀升,天津至印尼航线、天津至泰越航线运价指数分别收于845.29点和645.55点,周环比分别上涨7.85%和7.91%。
三、北方国际干散货运价指数(TBI)
第38周(9月14日-18日),北方国际干散货运价指数(TBI)走势如下图所示:
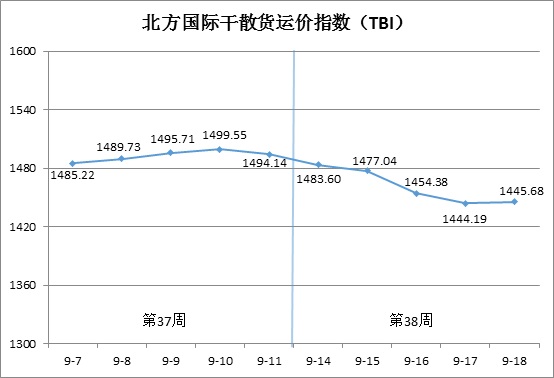
第38周,北方国际干散货运价指数(TBI)整体回落。
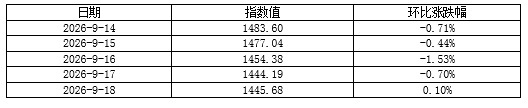
9月14日至9月17日(周一至周四),煤炭及粮食市场运价震荡走低,金属矿石市场运价明显下跌,拖累TBI连续四个发布日累计下跌3.34%。18日(周五),煤炭及粮食市场运价延续弱势,金属矿石市场运价略有反弹,TBI止跌企稳并最终收于1445.68点,相比9月11日(第37周最后一个发布日)累计下跌48.46点,累计跌幅为3.24%。
TBI指数值及环比涨跌幅如下表:
北方国际煤价指数(TBCI)收于1099.75点,相比9月11日(第37周最后一个发布日)累计下跌24.69点,累计跌幅为2.20%。超灵便型船市场整体需求较强,印尼煤炭出货平稳,印尼至青岛航线运价指数周环比上涨0.75%。海岬型船市场方面,太平洋市场运价高位回落,拖累海波因特至青岛航线运价指数周环比下跌3.61%。
北方国际粮食运价指数(TBGI)收于1127.25点,相比9月11日(第37周最后一个发布日)累计下跌0.03点,累计跌幅为0.003%。粮食运输市场整体平稳,各航线运价涨跌互现。南美至天津航线运价指数周环比下跌0.06%,美湾至天津航线运价指数周环比上涨0.03%,美西至天津航线运价指数周环比上涨0.01%。
北方国际金属矿石运指数(TBMI)收于2110.04点,相比9月11日(第37周最后一个发布日)累计下跌120.65点,累计跌幅为5.41%。铁矿石方面,两大洋市场出现分化,太平洋地区需求转弱,市场运力供给充裕,澳西至中国北方航线运价指数周环比下跌8.32%。相比之下,远程矿成交向好,市场即期运力紧张,巴西至天津航线运价指数进一步上涨,周环比涨幅为1.40%。镍矿方面,菲律宾镍矿出货稳定,苏里高至天津航线运价指数周环比上涨1.86%。
四、沿海集装箱运价指数(TDI)
第38周(9月14日-18日),沿海集装箱运价指数(TDI)走势如下图所示:
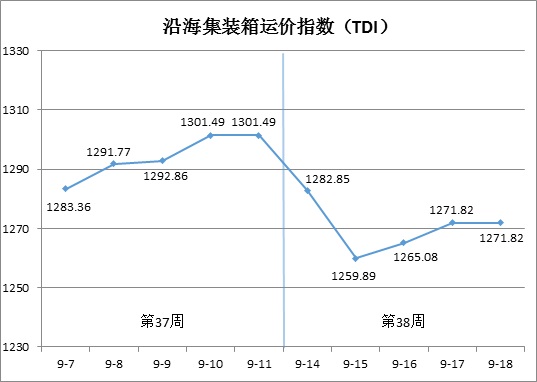
第38周,沿海集装箱运价指数大幅下跌后反弹。
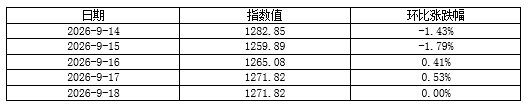
9月14日至15日(周一至周二),出港指数小幅走升,进港指数大幅下跌,TDI明显下行。16日至17日(周三至周四),出港指数延续涨势,进港指数跌幅收窄,TDI小幅上涨。18日(周五),出港指数和进港指数恢复平稳,TDI最终收于1271.82点,相比9月11日(第37周最后一个发布日)累计下跌29.67点,累计跌幅2.28%。
TDI指数值及环比涨跌幅如下表:
沿海集装箱出港运价指数(TDOI)持续上行,9月18日收于1122.03点,相比9月11日(第37周最后一个发布日)累计上涨43.89点,累计涨幅4.07%。受行业价格变化影响,煤炭、钢材货类出运量不及旺季预期。运力供应不足,天津出港到福建、华南方向运价依旧延续涨势,天津至泉州/厦门航线、天津至广州航线运价指数分别收于1401.70点和1061.12点,周环比分别上涨1.66%和5.21%。天津至上海航线运价指数收于1183.87点,周环比持平。
沿海集装箱进港运价指数(TDII)明显下跌,9月18日收于1421.60点,相比9月11日(第37周最后一个发布日)累计下跌103.24点,累计跌幅6.77%。福建市场受旺季出货量推动,运价微弱攀升,泉州/厦门至天津航线运价指数收于1146.69点,周环比上涨0.47%。华东到天津进港运价上涨后回落,上海至天津航线运价指数收于1422.27点,周环比下跌0.54%。华南市场受雨季影响,部分货源出货减少,另有货主自组船队出运,市场运量减少,广州至天津航线运价明显下滑,运价指数收于1490.23点,周环比下跌8.79%。
(本分析报告仅供参考,风险自担)